

Les taux de 0,1 %, 3 % et 5 % résultent notamment de l'article 726 du CGI et sont repris par l'administration fiscale.
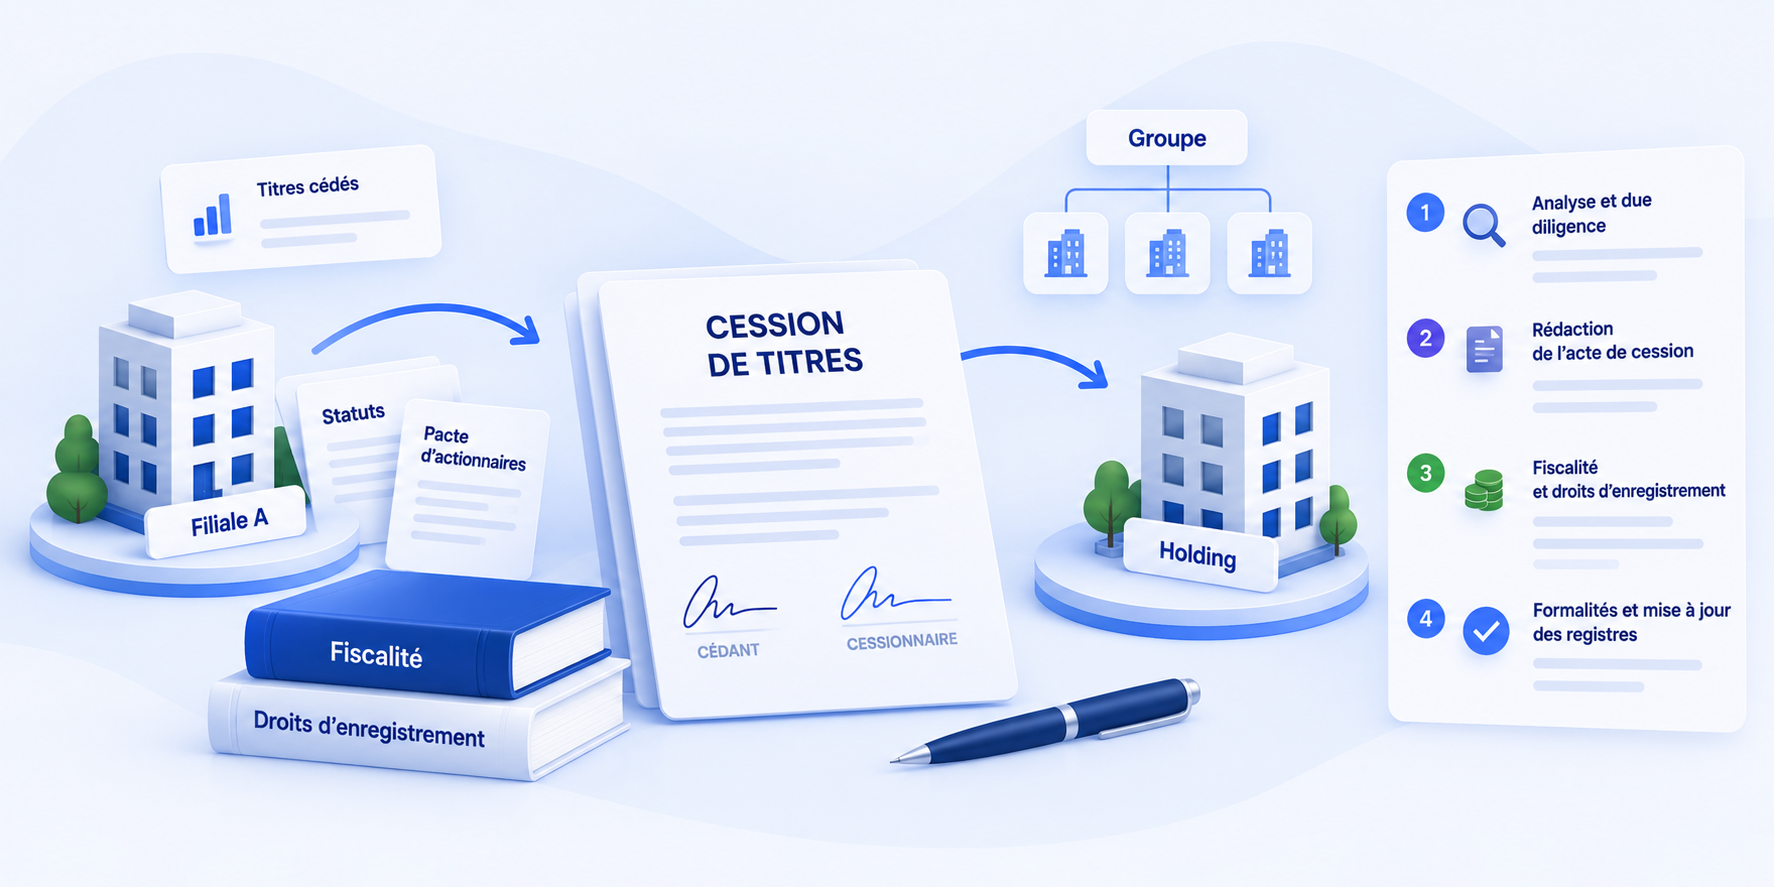
Une cession de titres intra-groupe est une vente d'actions ou de parts sociales entre deux sociétés appartenant à un même groupe.
Plusieurs schémas sont possibles :
Contrairement à une simple réorganisation interne comptable, la cession entraîne un véritable transfert de propriété des titres.
Elle doit donc être traitée comme une opération juridique à part entière.
Une cession intra-groupe peut répondre à différents objectifs.
Au fil des acquisitions, créations de sociétés et restructurations, les participations d'un groupe peuvent être réparties entre de nombreuses structures.
Une cession permet de regrouper certaines participations afin de rendre l'organisation plus lisible.
Un groupe peut souhaiter faire remonter la détention de plusieurs filiales au niveau d'une société holding.
L'objectif peut être juridique, financier ou organisationnel.
Avant de vendre une branche d'activité ou une filiale à un tiers, le groupe peut réorganiser certaines participations afin de définir précisément le périmètre qui sera cédé.
Une société peut également transférer une participation à une autre entité du groupe afin de rapprocher juridiquement plusieurs activités.
Dans tous les cas, l'objectif économique de l'opération doit être identifiable et documenté.
La cession peut être organisée autour de sept étapes principales.
Avant de rédiger l'acte, il faut déterminer précisément :
Cette première étape permet également de visualiser l'impact de l'opération sur l'organigramme du groupe.
L'appartenance à un même groupe ne rend pas nécessairement les titres librement cessibles.
Il faut notamment rechercher l'existence :
Cette analyse doit être effectuée avant la signature de la cession.
Le prix constitue l'un des principaux points de vigilance d'une cession intra-groupe.
Le fait que les sociétés appartiennent au même groupe ne permet pas de fixer arbitrairement la valeur des titres.
La valorisation peut notamment s'appuyer sur :
Plus l'écart entre le prix retenu et la valeur économique apparente des titres est important, plus la justification de la valorisation doit être documentée.
Le dossier peut notamment conserver les comptes utilisés, les hypothèses de valorisation, les calculs et, lorsqu'il existe, le rapport de l'expert intervenu sur l'opération.
Les autorisations à recueillir dépendent notamment :
Il peut par exemple être nécessaire d'obtenir une décision d'un associé, d'une assemblée, d'un conseil ou d'un autre organe compétent.
Les pouvoirs des représentants signant l'acte doivent également être vérifiés.
La documentation doit être adaptée à l'opération.
L'acte ou le protocole peut notamment préciser :
Dans un contexte intra-groupe, les garanties peuvent être plus limitées que lors d'une acquisition auprès d'un tiers.
Cela ne signifie pas qu'elles doivent systématiquement disparaître : il faut notamment anticiper l'hypothèse d'une future cession de la société hors du groupe.
Les modalités de transfert diffèrent selon qu'il s'agit notamment d'actions ou de parts sociales.
La documentation juridique doit donc correspondre à la nature exacte des titres concernés.
Le paiement du prix doit également être organisé : paiement bancaire, compte courant intra-groupe ou mécanisme de compensation lorsque celui-ci est juridiquement possible.
Les justificatifs correspondants doivent être conservés.
La signature ne marque pas nécessairement la fin du dossier.
Selon l'opération, il peut notamment être nécessaire de :
La procédure n'est pas identique selon la nature des titres.
L'article 726 du CGI prévoit actuellement un taux de 0,1 % pour les cessions d'actions relevant du régime de droit commun et de 3 % pour les cessions de parts sociales concernées. Pour ces dernières, l'assiette bénéficie d'un abattement calculé en fonction du nombre de parts cédées.
L'un des principaux pièges consiste à considérer qu'une opération réalisée entre sociétés d'un même groupe est automatiquement neutre fiscalement.
Ce n'est pas le cas.
Il faut distinguer :
Le traitement dépend en particulier de la qualification fiscale des titres.
Lorsque les titres ne bénéficient pas d'un régime spécifique, la plus ou moins-value entre dans le résultat fiscal selon les règles applicables à la société cédante.
Pour certains titres de participation relevant du régime des plus-values à long terme, le régime est différent.
Le montant net des plus-values concernées bénéficie d'un taux de 0 %, sous réserve notamment de la réintégration au résultat imposable d'une quote-part de frais et charges égale à 12 % du montant brut des plus-values concernées, lorsque les conditions d'application du régime sont réunies.
La qualification de « titre de participation » et l'application du régime doivent donc être vérifiées pour chaque opération.
L'appartenance des sociétés à un groupe fiscal intégré doit être analysée spécifiquement.
Pour les titres de participation relevant du régime du long terme, le BOFiP prévoit des règles propres aux cessions réalisées entre sociétés appartenant au même groupe fiscal.
Il faut surtout éviter de considérer que l'intégration fiscale entraîne automatiquement une neutralisation complète de l'opération.
Pour les cessions intervenant au cours des exercices ouverts depuis le 1er janvier 2019, la quote-part de frais et charges de 12 % n'est notamment plus neutralisée pour la détermination du résultat d'ensemble dans les conditions précisées par l'administration.
Une analyse fiscale spécifique est donc nécessaire avant de choisir entre une vente de titres et une autre opération de restructuration.
Le caractère intra-groupe de la transaction ne supprime pas, à lui seul, les droits d'enregistrement.
Les principaux taux sont actuellement les suivants :
Pour les parts sociales, l'abattement est calculé selon la formule suivante :
23 000 € × nombre de parts cédées / nombre total de parts de la société
Ces règles sont prévues par l'article 726 du CGI et détaillées par l'administration fiscale.
Une société comporte 1 000 parts.
Une société du groupe en cède 400 pour un prix total de 100 000 €.
L'abattement est égal à :
23 000 € × 400 / 1 000 = 9 200 €
L'assiette taxable est donc, sous réserve des règles applicables au dossier :
100 000 € − 9 200 € = 90 800 €
Le droit de 3 % est ensuite appliqué à cette assiette.
Lorsque la cession relève de l'obligation de déclaration ou d'enregistrement, la démarche doit en principe être réalisée dans le mois suivant la cession.
L'administration met notamment à disposition un service de déclaration en ligne pour certaines cessions de parts sociales, d'actions de sociétés non cotées et de participations dans des personnes morales non cotées à prépondérance immobilière.
Le mode de déclaration doit être vérifié en fonction de l'existence ou non d'un acte et de la nature exacte de l'opération.
Le simple fait que le cédant et le cessionnaire appartiennent au même groupe ne suffit pas à justifier un prix symbolique.
Le prix doit pouvoir être expliqué au regard de la valeur réelle des titres et de la situation de la société.
Une décote peut avoir une justification économique : passif important, faible rentabilité, risques identifiés, contraintes pesant sur les titres ou perspectives dégradées.
Cette justification doit alors être documentée.
Plus le prix retenu s'éloigne d'une valorisation économique classique, plus la documentation du dossier devient importante.
La cession n'est pas toujours le seul moyen de réorganiser les participations d'un groupe.
Une opération peut également prendre la forme d'un apport de titres ou s'inscrire dans une restructuration plus large.
Le choix ne doit pas être effectué sur le seul critère fiscal.
Il faut également prendre en compte l'objectif de la restructuration, les flux financiers souhaités, l'organisation future du capital et les contraintes juridiques de l'opération.
C'est l'un des principaux risques.
Une valeur retenue sans méthode identifiable devient plus difficile à défendre en cas de contrôle ou lors d'une future opération sur le groupe.
Conserver :
Une cession entre sociétés liées peut rester soumise à un agrément, une préemption ou une autre restriction.
La vérification doit donc porter à la fois sur les statuts et sur les éventuels accords extrastatutaires.
Une opération intra-groupe peut paraître purement organisationnelle.
Elle n'en reste pas moins susceptible d'entraîner :
Une documentation minimale peut sembler suffisante lorsque les deux parties appartiennent au même groupe.
Elle peut devenir problématique plusieurs années plus tard lors :
Le dossier doit donc rester compréhensible par un tiers qui n'a pas participé à l'opération.
Avant de clôturer le dossier, vérifier les points suivants :
Pour les groupes comportant de nombreuses sociétés, la difficulté ne réside pas uniquement dans la rédaction de l'acte.
Il faut également retrouver les bonnes données, vérifier les informations juridiques, produire plusieurs documents cohérents, organiser leur signature et conserver une trace de chaque opération.
L'automatisation peut intervenir à plusieurs niveaux.
Les informations relatives aux sociétés, dirigeants, associés, mandats et participations peuvent être centralisées afin d'éviter de les ressaisir à chaque opération.
Les informations relatives au cédant, au cessionnaire, à la société et aux titres peuvent alimenter automatiquement les différents documents nécessaires à l'opération.
L'objectif n'est pas uniquement de gagner du temps : il est aussi d'éviter les incohérences entre plusieurs documents produits dans le cadre d'une même opération.
Un cabinet ou une direction juridique peut conserver ses propres modèles et ses clauses tout en automatisant leur génération à partir des données du dossier.
Après la cession, la nouvelle répartition du capital et les participations peuvent être répercutées dans les outils de suivi juridique.
Actes, décisions, justificatifs, documents signés et éléments liés aux formalités peuvent ainsi rester rattachés à la société et à l'opération concernée.
Juridifeel permet notamment d'automatiser la génération d'actes en droit des sociétés, de centraliser les données juridiques des sociétés et de suivre les opérations et formalités associées.
Il s'agit du transfert d'actions ou de parts sociales d'une société à une autre société appartenant au même groupe. L'opération constitue néanmoins une véritable cession et doit respecter les règles juridiques, fiscales et statutaires applicables.
Oui, sous réserve du respect des règles applicables à l'opération : pouvoirs du cédant, statuts, pactes, agrément éventuel, valorisation, fiscalité et formalités.
Le prix doit être déterminé à partir d'éléments permettant de justifier la valeur des titres : situation financière, rentabilité, perspectives, actif net, comparables ou expertise indépendante selon les circonstances.
Le taux de droit commun est actuellement de 0,1 % pour les cessions d'actions concernées, hors régimes particuliers.
Le taux est en principe de 3 %, après application d'un abattement égal à 23 000 € multiplié par la proportion de parts cédées dans le capital, hors régimes particuliers.
Les cessions de participations dans les personnes morales à prépondérance immobilière concernées sont soumises à un droit d'enregistrement de 5 %.
La déclaration ou l'enregistrement doit en principe intervenir dans le mois suivant la cession pour les opérations concernées.
Non. L'appartenance au même groupe n'entraîne pas automatiquement une neutralité fiscale. Le traitement dépend notamment de la qualification des titres, du régime de la société cédante et de l'appartenance éventuelle à un groupe fiscal intégré.
Il faut vérifier si l'opération modifie les informations relatives aux bénéficiaires effectifs de la société. Si tel est le cas, les formalités correspondantes doivent être accomplies.
Une cession repose sur le transfert de titres en contrepartie d'un prix. Un apport consiste à transférer les titres en contrepartie des droits reçus dans le cadre de l'opération d'apport. Leurs conséquences juridiques, comptables et fiscales diffèrent.
Une cession de titres intra-groupe ne doit pas être traitée comme un simple mouvement interne.
Avant l'opération, cinq sujets doivent être sécurisés en priorité :
Une fois la cession réalisée, les registres, la répartition du capital, les bénéficiaires effectifs lorsque nécessaire et les outils de suivi du groupe doivent également être mis à jour.
Pour les cabinets et directions juridiques traitant régulièrement ce type d'opérations, la centralisation des données et l'automatisation de la génération documentaire permettent surtout de fiabiliser l'ensemble de cette chaîne.