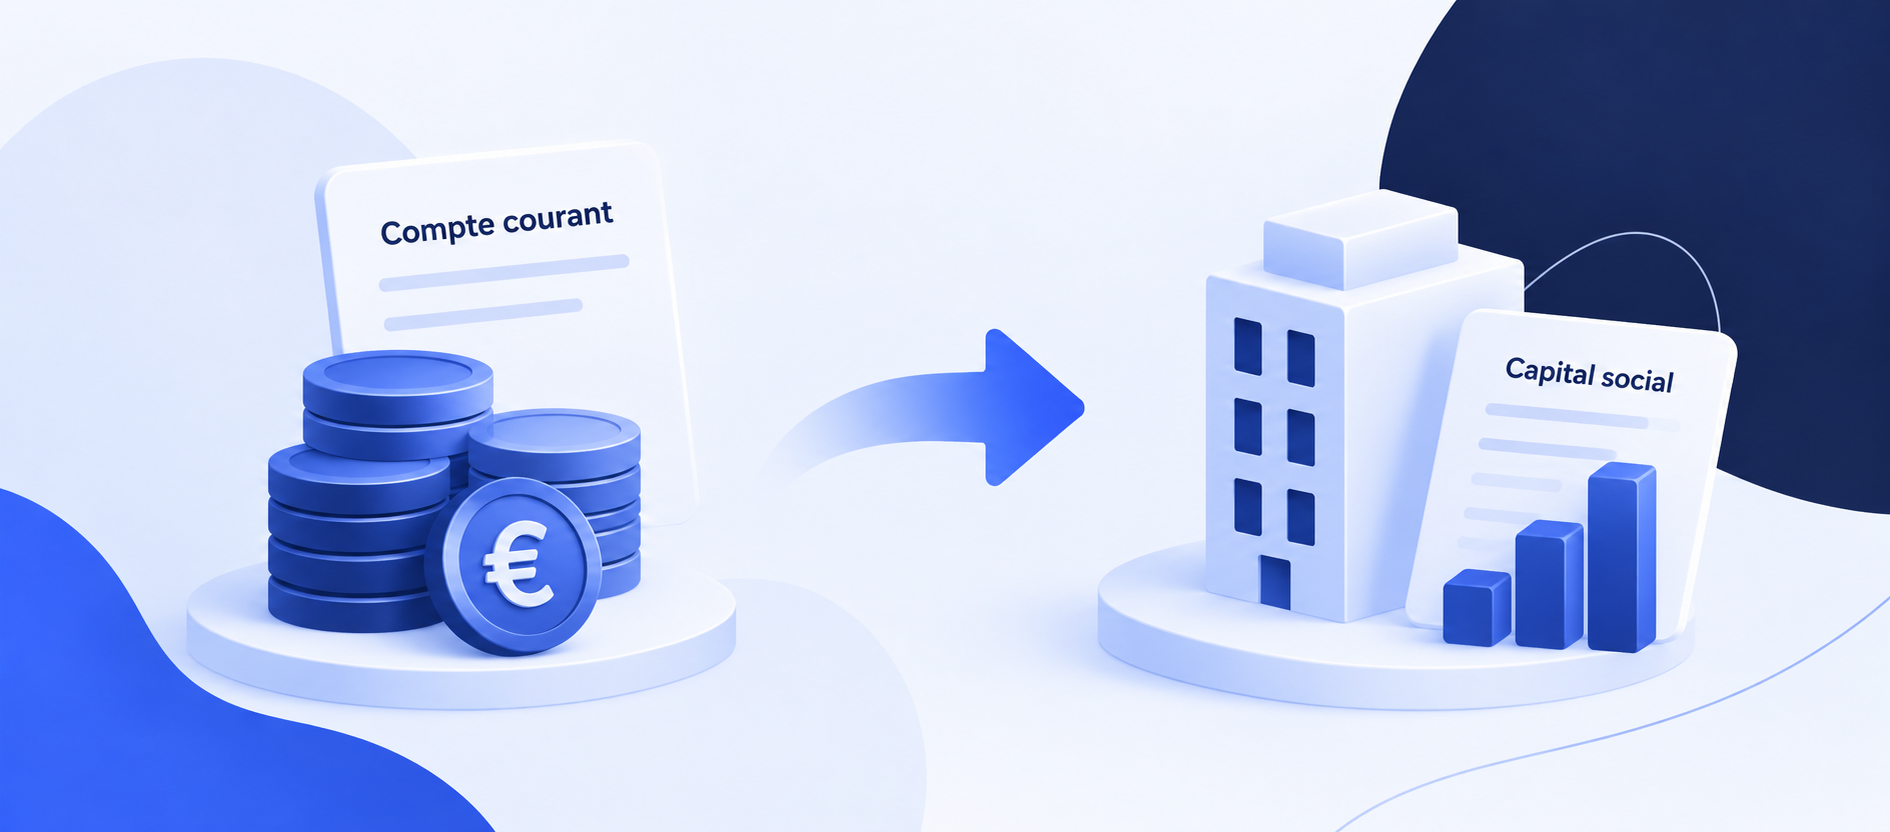


Un compte courant d’associé correspond, en principe, à une créance de l’associé sur la société.
Exemple : un associé a avancé 100 000 € à sa société. Celle-ci lui doit donc 100 000 €.
Au lieu de demander le remboursement de cette somme, l’associé peut l’utiliser pour souscrire à une augmentation de capital.
Juridiquement, dans les sociétés par actions, le Code de commerce prévoit expressément que les titres émis lors d’une augmentation de capital peuvent être libérés en numéraire, y compris par compensation avec des créances liquides et exigibles sur la société.
Le premier contrôle ne porte pas sur le montant du capital, mais sur la créance elle-même.
Pour permettre une libération par compensation dans les situations soumises à ce régime, la créance doit notamment présenter les caractéristiques requises pour être compensée avec la dette de souscription.
Pour les sociétés par actions, l’article L. 225-128 du Code de commerce vise précisément les créances liquides et exigibles sur la société.
C’est un point important : parler simplement d’« incorporation du compte courant au capital » peut masquer la véritable mécanique juridique. Il s’agit généralement d’une augmentation de capital libérée par compensation de créance.
L’opération peut être structurée autour de six grandes étapes.
Il faut commencer par déterminer le montant de la créance à convertir.
La conversion peut être :
Exemple : un associé dispose d’un compte courant de 120 000 €. La société peut décider de convertir seulement 80 000 € et de maintenir 40 000 € en compte courant.
Cette étape est essentielle : le montant utilisé pour libérer l’augmentation de capital doit être précisément documenté.
La société doit ensuite déterminer :
Supposons une augmentation de capital de 100 000 €, composée de :
La créance de 100 000 € peut alors servir à libérer l’ensemble de la souscription si les conditions juridiques applicables sont réunies.
La prime d’émission peut notamment permettre de tenir compte de la valeur réelle de la société et d’éviter qu’un associé souscrive de nouveaux titres sur la seule base de leur valeur nominale.
C’est l’un des principaux enjeux pratiques de l’opération.
Prenons une société détenue à parts égales :
AssociéAvant opérationAssocié A50 %Associé B50 %
Si A détient un compte courant important et souscrit seul à l’augmentation de capital, la répartition du capital peut être profondément modifiée.
La conversion d’un compte courant n’est donc pas seulement une opération financière. Elle peut transférer une partie du pouvoir entre associés.
Il faut notamment examiner :
Cette simulation doit idéalement être effectuée avant la rédaction de la documentation juridique.
L’organe compétent dépend de la forme sociale et, notamment pour une SAS, des statuts.
Les statuts jouent un rôle central dans la détermination des modalités de décision. Il faut donc vérifier l’organe compétent, les règles de majorité et l’ensemble de la procédure prévue statutairement.
L’augmentation du capital implique une modification des statuts et doit être décidée conformément aux règles applicables aux modifications statutaires.
Le régime est plus encadré. Le Code de commerce prévoit notamment que l’assemblée générale extraordinaire est compétente pour décider l’augmentation de capital, sous réserve des mécanismes de délégation prévus par les textes.
Le procès-verbal doit permettre d’identifier clairement :
C’est ici qu’une conversion de compte courant se distingue d’une augmentation de capital classique avec versement d’argent.
Dans les sociétés par actions relevant de ce régime, la libération des actions par compensation avec des créances liquides et exigibles doit être constatée par un certificat établi conformément à l’article L. 225-146 du Code de commerce. Le texte prévoit l'intervention du notaire ou du commissaire aux comptes de la société ou, en l'absence de CAC, d'un commissaire aux comptes désigné à cet effet.
Il ne faut donc pas confondre :
Une fois l’augmentation définitivement réalisée, le montant du capital indiqué dans les statuts doit être mis à jour.
La modification du capital entraîne également des formalités de publicité.
Depuis le 1er janvier 2023, les formalités de modification des entreprises sont réalisées en ligne par l’intermédiaire du guichet unique des formalités des entreprises.
Le dossier comprend, selon l’opération et la forme sociale, notamment :
La modification du capital social fait également l’objet d’une publicité dans un support habilité à recevoir des annonces légales.
Il faut éviter une réponse fiscale trop générale.
La conversion d’une créance en capital n’est pas, par elle-même, assimilable à un versement de dividendes à l’associé. Mais le traitement fiscal précis dépend notamment de la nature de la créance, de son titulaire, de son origine et des opérations qui l’accompagnent.
Une vigilance particulière est nécessaire lorsque :
Il faut également distinguer la fiscalité de l’opération elle-même de celle d’une cession ultérieure des titres reçus.
Point de vigilance : les règles d’enregistrement des augmentations de capital ont évolué. Une ancienne documentation fiscale peut donc donner une information devenue obsolète. La doctrine administrative mise à jour en juillet 2026 indique notamment que les actes constatant certaines augmentations de capital en numéraire sont exclus de l’obligation d’enregistrement visée.
La qualification exacte de l’opération doit donc être vérifiée avant de prévoir une formalité fiscale.
L’objectif économique est simple : faire disparaître tout ou partie de la dette envers l’associé et augmenter les capitaux propres.
Exemple simplifié :
Avant :
Opération :
Après :
La trésorerie reste inchangée.
C’est précisément l’intérêt de l’opération : renforcer le haut de bilan sans demander à l’associé de remettre immédiatement de la trésorerie dans la société.
La conversion modifie profondément la nature économique de la somme investie.
La décision n’est donc pas neutre pour l’associé.
Avant conversion, il détient une créance.
Après conversion, il assume davantage le risque économique attaché à sa qualité d’associé.
La conversion peut également être utilisée lorsqu’une société présente une situation dégradée de capitaux propres.
Elle peut contribuer à renforcer les capitaux propres puisqu’une dette envers l’associé est transformée en capital et, éventuellement, en prime d’émission.
Mais attention : augmenter le capital n’est pas automatiquement synonyme de régularisation de toutes les situations de capitaux propres insuffisants.
Il faut analyser la situation après l’opération et vérifier les règles applicables à la société concernée.
La conversion peut notamment être combinée avec d’autres opérations de restructuration du bilan :
Le choix dépend de la situation comptable et juridique réelle de la société.
C’est une source fréquente de confusion. La libération par compensation répond à une mécanique spécifique qu’il faut distinguer de l’apport en nature classique.
L’existence d’un solde créditeur en comptabilité ne suffit pas nécessairement à sécuriser la compensation.
Une conversion peut modifier significativement le contrôle de la société.
La table de capitalisation doit être simulée avant l’opération.
Une augmentation réalisée uniquement au nominal peut entraîner un transfert de valeur entre associés lorsque la société vaut sensiblement plus que son capital social.
Les règles ont évolué. Les anciennes fiches pratiques indiquant systématiquement un enregistrement fiscal et des droits fixes sur toute augmentation de capital ne doivent pas être reprises sans vérification.
La comptabilisation est la conséquence de l’opération juridique, pas son point de départ.
Une grande partie du risque opérationnel vient moins de la complexité d’une étape isolée que de l’enchaînement des informations entre les différentes étapes.
Il faut connaître :
Une plateforme de gestion juridique comme Juridifeel peut centraliser une partie de ces informations à partir des données de la société et les réutiliser dans le parcours juridique.
L’intérêt est notamment de limiter les ressaisies entre :
Pour un cabinet qui traite plusieurs augmentations de capital, le gain recherché n’est donc pas seulement la génération du procès-verbal : c’est la continuité de la donnée du début du dossier jusqu’à la formalité.
Oui. L’opération passe par une augmentation de capital dont la souscription peut, lorsque les conditions légales sont réunies, être libérée par compensation avec la créance détenue sur la société. Pour les sociétés par actions, cette possibilité est expressément prévue par le Code de commerce.
Non. La conversion ne génère pas de trésorerie nouvelle. Une dette inscrite au bilan est transformée en capitaux propres.
Oui, comptablement, la transformation d'une dette en capital — et éventuellement en prime d’émission — renforce les capitaux propres de la société.
Oui. Il est possible de convertir une fraction de la créance et de conserver le solde en compte courant, sous réserve de respecter les conditions de l'opération.
Pas du seul fait qu’une augmentation de capital est libérée par compensation d’une créance. Il faut distinguer le régime des apports en nature de celui de la libération par compensation. En revanche, les sociétés par actions peuvent être soumises à des exigences spécifiques de certification de la créance et de la compensation.
Oui. Si un seul associé souscrit à l’augmentation, sa participation au capital peut augmenter tandis que celle des autres diminue. Les droits applicables à la souscription doivent donc être vérifiés avant l’opération.
Oui. Les titres nouveaux peuvent être émis à leur valeur nominale ou à cette valeur augmentée d’une prime d’émission.
Oui lorsque le montant du capital statutaire est modifié. Le nouveau montant du capital doit être intégré aux statuts et la modification doit faire l’objet des formalités correspondantes.
La modification doit être déclarée via le guichet unique des formalités des entreprises, obligatoire pour les formalités de modification des sociétés.
La conversion d’un compte courant d’associé en capital consiste à utiliser une créance détenue contre la société pour libérer une augmentation de capital.
Elle permet de renforcer les capitaux propres sans sortie ni apport immédiat de trésorerie.
Les quatre points déterminants sont :
Pour les professionnels qui gèrent régulièrement ces opérations, l’automatisation permet surtout de fiabiliser la circulation des données entre capitalisation, actes juridiques, statuts, registres et formalités, afin d’éviter les incohérences et les ressaisies.